Blog · Presupuestos y APU
Cómo armar un análisis de precios unitarios (APU) en Bolivia, paso a paso
El análisis de precios unitarios (APU) es la base de cualquier presupuesto de obra: dice cuánto cuesta ejecutar una unidad de cada ítem (un m³ de hormigón, un m² de muro, un kg de acero). Si el APU está mal, el presupuesto está mal, aunque los cómputos sean perfectos.
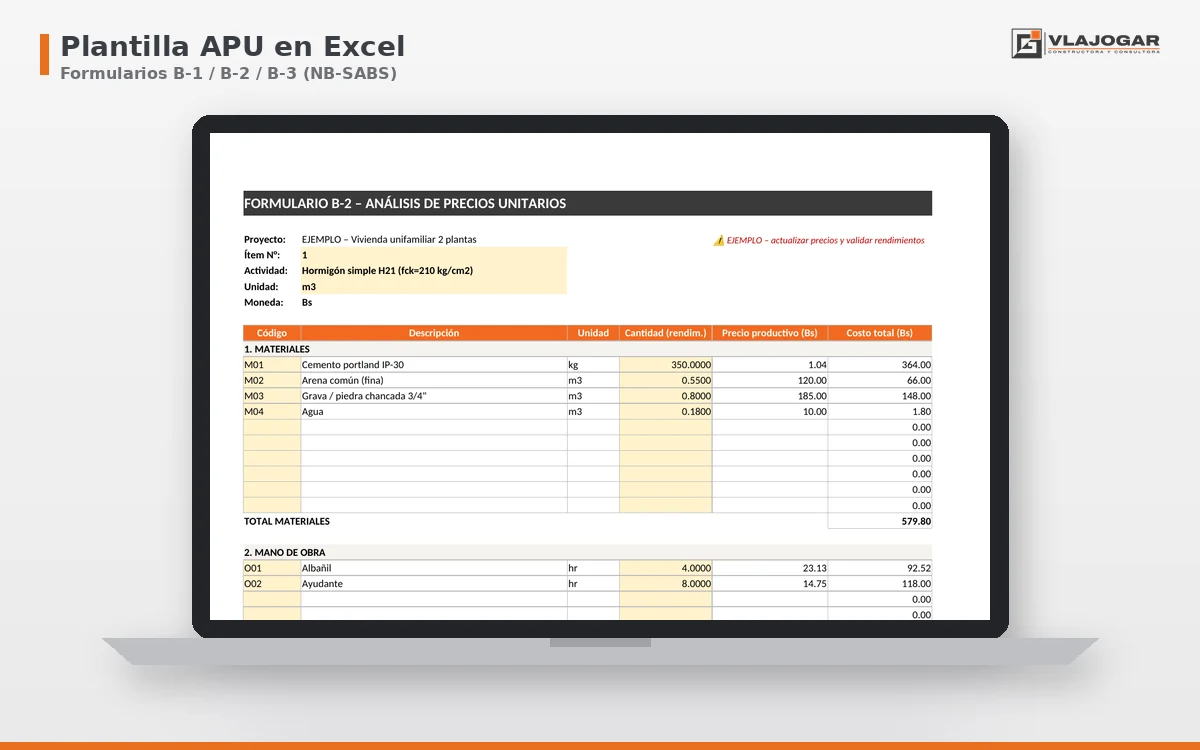
En Bolivia, para obra pública, el APU se presenta en el Formulario B-2 de los Documentos Base de Contratación (DBC) según las NB-SABS. Esta es la estructura, paso a paso.
1. Materiales
Liste cada material con su unidad, su cantidad por unidad de ítem (rendimiento o consumo) y su precio productivo. Los precios elementales de los insumos, sin recargos, son los que van en el Formulario B-3.
Lo que más falla aquí son los precios viejos. Un presupuesto con el cemento de hace un año no sirve para ofertar. Use precios del mes y, si puede, cotice con su proveedor.
2. Mano de obra
Cada categoría (albañil, ayudante, peón, armador, etc.) con sus horas por unidad de ítem y su costo por hora. Sobre el subtotal de mano de obra se suman:
- Cargas sociales: un porcentaje sobre el subtotal de mano de obra. Un valor referencial habitual es 55 %.
- IVA sobre mano de obra: un porcentaje sobre (mano de obra + cargas sociales). El valor referencial de 14,94 % viene de 13/87: recupera el IVA que la mano de obra no genera como crédito fiscal.
3. Equipo, maquinaria y herramientas
Los equipos (mezcladora, vibradora, retroexcavadora, volqueta…) con sus horas por unidad de ítem y su costo horario. El costo horario de cada equipo se justifica en el Formulario B-4. Las herramientas menores se suelen cargar como un porcentaje del total de mano de obra (referencial: 5 %).
4 a 6. Gastos generales, utilidad e impuestos
Los porcentajes se aplican en cadena, cada uno sobre la suma de los anteriores:
- Gastos generales y administrativos: sobre (1 + 2 + 3). Referencial: 10 %.
- Utilidad: sobre (1 + 2 + 3 + 4). Referencial: 8 %.
- Impuesto a las Transacciones (IT): sobre (1 + 2 + 3 + 4 + 5). Referencial: 3,09 % (3/97).
La suma de todo es el precio unitario, que luego se multiplica por la cantidad de cada ítem en el Formulario B-1 (presupuesto por ítems).
Todos los porcentajes de este artículo son referenciales. Ajústelos siempre a lo que pida el DBC de cada proceso.
Errores comunes
- Aplicar el IVA solo sobre la mano de obra, sin las cargas sociales, o aplicar el IT sobre el total equivocado.
- Copiar rendimientos de otro proyecto sin revisarlos contra lo que realmente rinde su cuadrilla.
- Dejar insumos sin precio “para después” y olvidarlos.
- Usar precios de otra ciudad o de hace meses sin actualizarlos.
Cómo ahorrar tiempo
Una planilla con las fórmulas ya enlazadas evita la mayoría de estos errores: cambia un precio y se recalculan el APU y el presupuesto. Es lo que armamos en el Kit IA para Ingenieros Civiles Bolivia: una plantilla APU con los formularios B-1, B-2 y B-3, 27 APU de ejemplo y un control que avisa si un insumo no tiene precio.
Si prefiere que lo hagamos por usted, también preparamos presupuestos y APU Express con precios de Santa Cruz del mes.